Sie stehen kurz vor dem Notartermin, die Prüfung ist gelaufen – nach der Hauskauf-Checkliste oder auf eigene Faust –, und es liegen Befunde auf dem Tisch. Die Frage ist jetzt nicht mehr, was Sie prüfen, sondern was diese Befunde für die Entscheidung bedeuten. Dieser Beitrag zeigt, welcher Befund in welche Entscheidung führt.
Haus kaufen ja oder nein entscheidet sich nicht am Bauchgefühl, sondern daran, wohin ein Befund führt. Was sich beziffern und beheben lässt, gehört in die Preisverhandlung; was Tragwerk, Feuchteschutz, Schadstoffe, Standort oder Sicherheit betrifft und offen ist, klären Sie vorher. Bleibt er dann unbezifferbar oder sprengt die Finanzierung, ist ein sachliches Nein die Antwort.
Haus kaufen ja oder nein: zwei Fragen in einer
Hinter der Frage „Haus kaufen ja oder nein" stecken tatsächlich zwei Fragen: Passt Eigentum überhaupt zu Ihrer Lebens- und Finanzlage, und passt dieses konkrete Objekt? Die erste Frage beantwortet eine unabhängige Finanzierungsberatung, die zweite dieser Artikel. Vier Eckwerte helfen bei der ersten Einordnung, bevor es um das Objekt selbst geht.
- Banken fordern oft 20 Prozent der Gesamtkosten als Eigenkapital (Verbraucherzentrale, Stand 14.11.2025).
- Die Erwerbsnebenkosten können bereits rund 10 Prozent des Kaufpreises ausmachen (Verbraucherzentrale, Stand 14.11.2025) – dazu mehr im Beitrag zu den Kaufnebenkosten beim Hauskauf.
- Als Bankenfaustregel soll die Kreditrate nicht mehr als 40 Prozent des Nettoeinkommens betragen (Verbraucherzentrale, Stand 14.11.2025).
- Für die Instandhaltung ist jährlich rund 2 Prozent des Werts der Bausubstanz eine gängige Orientierung (Verbraucherzentrale, Stand 14.11.2025).
Ab hier geht es um das Objekt: Was bedeutet ein einzelner Befund für die Entscheidung?
Entscheidungshilfe beim Hauskauf: drei Ausgänge statt ja oder nein
Ein Befund führt zu einem von drei Ausgängen: verhandelbar, vor der Unterschrift klären oder sachliches Nein. Verhandelbar ist, was sich beziffern und beheben lässt, wenn die Reserve in die Finanzierung passt. Offene Befunde an Tragwerk, Feuchteschutz, Schadstoffen, Standort oder Sicherheit klären Sie vor der Unterschrift. Bleibt ein bestätigter Befund unbezifferbar oder sprengt die Finanzierung, ist ein sachliches Nein die Antwort.
Jeder Befund endet in einem von drei Ausgängen – verhandelbar, vor der Unterschrift klären oder ein sachliches Nein. Entscheidend sind Bezifferbarkeit, Behebbarkeit und ob die Summe samt Reserve in die Finanzierung passt.
Viele Befunde, die bei der Besichtigung erst einmal erschrecken, landen am Ende im ersten Ausgang: verhandelbar. Ein veralteter Bodenbelag oder eine Heizung am Ende ihrer Nutzungsdauer sind unschön, aber bezifferbar – sie gehören in den Preis, nicht in die Nein-Spalte.
Vier Fragen, die jeden Befund einordnen
Vier Fragen ordnen jeden Befund ein: Betrifft er Tragwerk, Feuchteschutz, Schadstoffe, Sicherheit (Elektro, Gas, Brandschutz) oder das Grundstück selbst? Lässt er sich vor der Unterschrift beziffern? Ist er am Gebäude behebbar, oder hängt er am Standort? Und passt die Summe samt Reserve noch in Ihre Finanzierung? Die Tabelle unten zeigt typische Befunde und ihren wahrscheinlichen Ausgang.
| Befund | Ausgang | Warum | Wo vertiefen |
|---|---|---|---|
| Veraltetes Bad oder veralteter Bodenbelag | Verhandelbar | Reine Ausstattung, in der Regel gut bezifferbar | Lebensdauer von Bauteilen |
| Heizung am Ende der Nutzungsdauer | Verhandelbar | Austausch planbar; bei Gasgeräten Zustand vom Fachbetrieb oder Schornsteinfeger bestätigen lassen | Lebensdauer von Bauteilen |
| Gesetzliche Nachrüstpflicht nach Eigentümerwechsel | Verhandelbar / einpreisen | Frist und Umfang stehen von vornherein fest | Sanierungspflicht beim Hauskauf |
| Veraltete Elektroinstallation ohne FI-Schutz | Vor der Unterschrift klären | Sicherheitsrisiko, Zustand nur durch eine Elektrofachkraft feststellbar | Elektrik sanieren: Kosten |
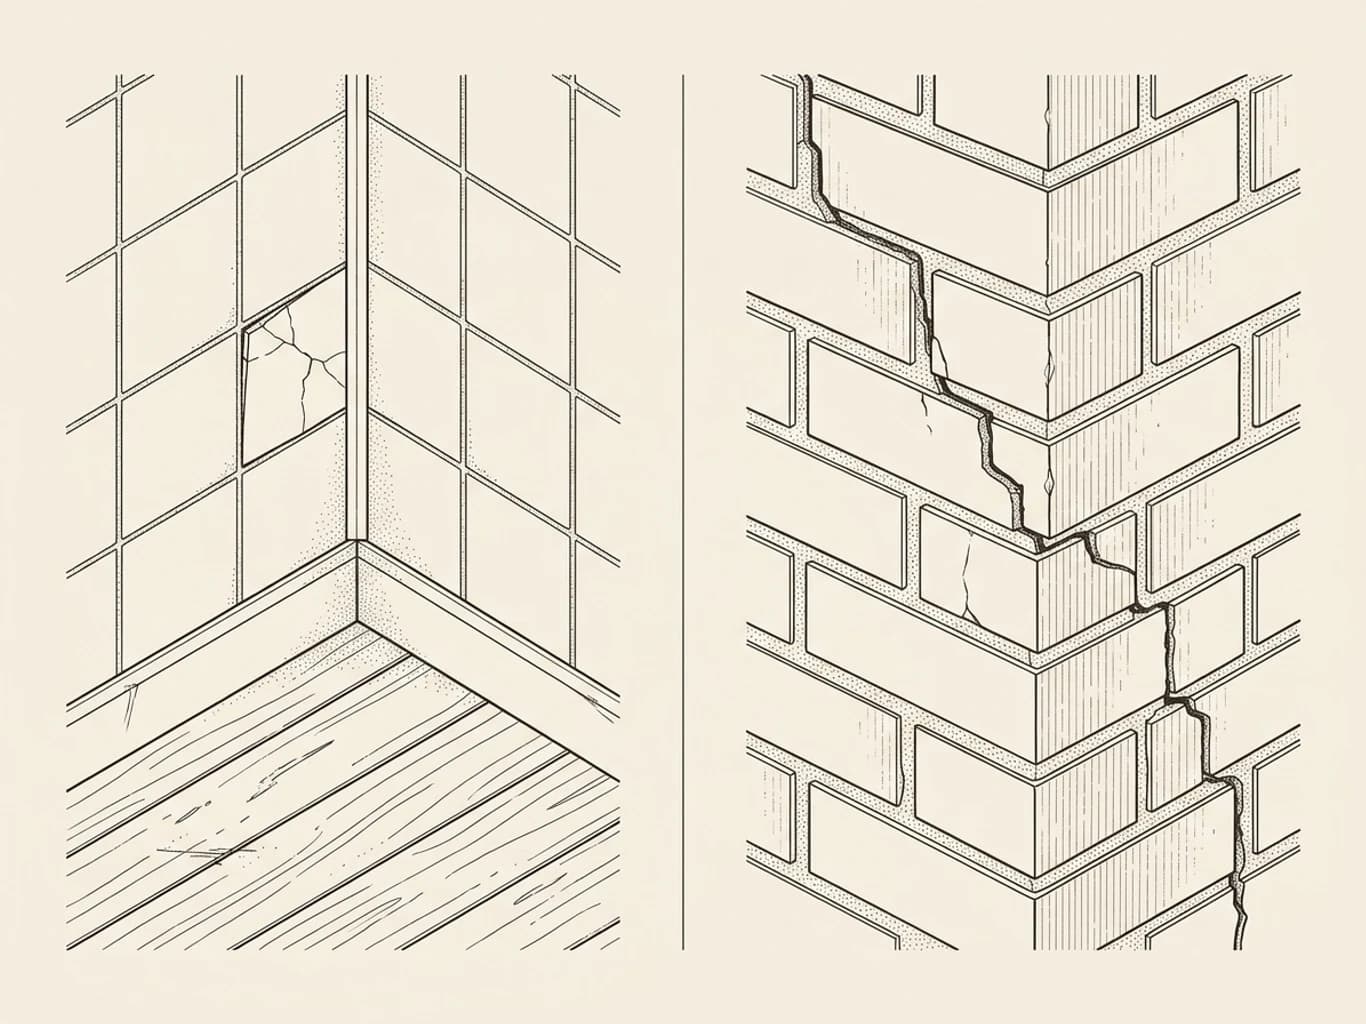
| Treppenförmiger Riss an tragender Wand | Vor der Unterschrift klären | Tragwerk betroffen, Ursache noch offen | Risse in der Wand |
| Feuchter Keller mit unklarer Ursache | Vor der Unterschrift klären | Feuchteschutz betroffen, Ausmaß noch offen | Keller sanieren: Kosten nach Ursache und Methode |
| Asbestverdacht im Bodenbelag | Vor der Unterschrift klären | Schadstoff-Verdacht ohne Beprobung | Schadstoffe nach Baujahr |
| Grundstück in einem Hochwasser-Gefahrengebiet | Vor der Unterschrift klären | Festgesetztes Überschwemmungsgebiet, Keller- oder Heizungsnutzung prüfen | amtliche Hochwasserkarten der Länder (siehe Quellen) |
| Lage in einem Radon-Vorsorgegebiet | Verhandelbar / einpreisen | Messung dauert Monate, Schutzmaßnahmen am Gebäude möglich | BfS-Übersichtskarte (siehe Quellen) |
Tragende Bausubstanz und Feuchteschutz
Ist der Befund an Tragwerk oder Feuchteschutz noch offen, gehört er in die Rubrik „vor der Unterschrift klären" – ist er bestätigt und lässt sich nicht beziffern, wird er zum Nein-Kandidaten. Klären heißt hier: eine Vor-Ort-Prüfung durch eine sachverständige Fachperson – bei tragenden Bauteilen durch einen Statiker. Wie Sie tragende Elemente einschätzen, zeigt Bausubstanz bewerten; wie Sie Risse einordnen, Risse in der Wand; die Kosten bei einem feuchten Keller, Keller sanieren: Kosten nach Ursache und Methode.
Schadstoffe: ein Verdacht ist noch kein Nein
Ein Schadstoffverdacht gehört zunächst in die Rubrik „klären", nicht direkt in die Nein-Spalte: Lassen Sie ihn vor der Unterschrift beproben und bringen Sie das Ergebnis in die Preisverhandlung ein. Beproben lassen heißt: durch ein zertifiziertes Labor – mit der Zustimmung des Verkäufers zur Materialentnahme, die Sie früh einholen sollten, statt selbst Proben zu nehmen. Welcher Stoff in welchem Baujahr wahrscheinlich ist, ordnet Schadstoffe nach Baujahr einschätzen ein.
Standortrisiken: das, was sich nicht sanieren lässt
Standortrisiken lassen sich am Gebäude oft nicht beheben, weil sich die Lage eines Grundstücks nicht ändert – trotzdem ist nicht jedes davon automatisch ein Nein-Kandidat. Die Bundesländer erstellen dafür Hochwassergefahren- und -risikokarten für drei Szenarien – niedrige, mittlere und hohe Eintrittswahrscheinlichkeit (HQ häufig, HQ100, HQ extrem) –, öffentlich zugänglich über die Informationsportale der Länder (BMUKN, Stand 31.03.2026). Diese Karten decken nur Gewässer ab: Lokale Sturzfluten nach Starkregen erfassen gesonderte kommunale Starkregengefahrenkarten – fehlt eine Fläche in der Hochwasserkarte, heißt das also nicht automatisch, dass keine Gefahr besteht. Rechtlich entscheidend ist, ob das Grundstück im festgesetzten Überschwemmungsgebiet liegt: Das schränkt Umbau und Nutzung ein, schließt einen Kauf aber nicht per se aus – klären Sie Szenario, Lage und ob Keller oder Heizung betroffen wären, vor der Unterschrift. Für das Grundstück selbst besteht zusätzlich eine gesetzliche Eigenvorsorgepflicht (§ 5 Abs. 2 WHG). Ein Nein wird daraus erst, wenn der festgestellte Umfang den geplanten Ausbau oder die geplante Nutzung unmöglich macht.
Bei Radon legen die Länder Vorsorgegebiete fest. Die BfS-Übersichtskarte ist dabei nicht rechtsverbindlich, und aus ihr lässt sich nichts über ein einzelnes Gebäude ableiten – Gewissheit gibt nur eine Messung der Raumluft über drei bis zwölf Monate, idealerweise ein Jahr, gegen den gesetzlich verankerten Referenzwert von 300 Bq/m³ im Jahresmittel (§ 124 Strahlenschutzgesetz; Kartenstand der BfS-Übersicht: 15.06.2021). Diese Dauer passt nicht vor einen Notartermin: Radon gehört deshalb in die Rubrik „verhandelbar" – am Gebäude lässt es sich meist durch Abdichtung und Lüftung beheben, planen Sie die Langzeitmessung nach dem Kauf ein.
Ausstattung und Technik: meist eine Preisfrage
Veraltete Ausstattung und Technik am Ende ihrer Nutzungsdauer sind fast immer eine Preisfrage, keine Standortfrage. Referenzwerte für einzelne Bauteile liefert Lebensdauer von Bauteilen, gesetzliche Nachrüstpflichten nach dem Eigentümerwechsel Sanierungspflicht beim Hauskauf, eine grobe Gesamtgrößenordnung Sanierungskosten realistisch einschätzen oder direkt der Sanierungskosten-Rechner.
Wann ein sachliches Nein die richtige Antwort ist
Ein Nein ist sachlich, wenn ein bestätigter Befund mindestens eines von drei Kriterien erfüllt: Er lässt sich vor der Unterschrift nicht beziffern, die Behebung übersteigt samt Reserve die Finanzierung oder die geplante Nutzung wird unmöglich. Nicht behebbar allein reicht nicht aus: Erst wenn daraus untragbare Kosten oder Nutzungsgrenzen folgen, ist der Kauf sachlich abzulehnen.
Ein Nein ist dann kein Scheitern, sondern das Ergebnis einer Prüfung – kein Grund für Drama, sondern eine Entscheidung, die auf denselben Kriterien beruht wie ein Ja.
Aus der Due-Diligence-Praxis des Autors bei Logistikimmobilien und Grundstücken: Genau diese Trennung – zwischen Befunden, die den Preis bewegen, und Befunden, die die Transaktion infrage stellen – ist dort der Standard. Auf ein Wohnhaus übertragen ist es dieselbe Logik: Nicht jeder Mangel ist gleich schwer, aber jeder Mangel gehört in einen der drei Ausgänge, bevor Sie unterschreiben.
Warum die Entscheidung vor die Unterschrift gehört
Ein Mangel, den Sie beim Vertragsschluss bereits kennen, begründet danach keine Mängelrechte mehr (§ 442 Abs. 1 BGB). Jeder bekannte Befund muss deshalb vor der Beurkundung eingepreist, geklärt oder zum Nein werden. Nutzen Sie die Zeit vor dem Notartermin: Beim Verbraucherkauf gilt eine Zwei-Wochen-Entwurfsfrist (§ 17 Abs. 2a BeurkG), beim Privatkauf vereinbaren Sie den Termin erst nach Abschluss aller Klärungen.
Was ein arglistig verschwiegener Mangel des Verkäufers rechtlich bedeutet, ordnet Versteckte Mängel beim Hauskauf ein. Lassen Sie sich vom Notar erklären, ob und wie ein bekannter Befund im Vertrag festgehalten wird – dafür ist der Termin da, nicht nur zum Unterschreiben.
Schlechtes Bauchgefühl beim Hauskauf: in prüfbare Fragen übersetzen
Ein schlechtes Bauchgefühl ist kein Befund, aber oft ein Hinweis. Behandeln Sie es wie einen Verdacht: Übersetzen Sie es in eine Frage, die sich prüfen lässt, und ordnen Sie das Ergebnis einem der drei Ausgänge zu – verhandelbar, klären oder ein sachliches Nein.
| Gefühl | Prüfbare Frage | Wo nachlesen |
|---|---|---|
| „Es riecht muffig." | Woher kommt die Feuchte? | Keller sanieren: Kosten nach Ursache und Methode |
| „Alles ist frisch gestrichen." | Was wurde überdeckt? | Versteckte Mängel beim Hauskauf |
| „Der Verkäufer drängt." | Reicht die Zeit bis zur Beurkundung? | Abschnitt „Warum die Entscheidung vor die Unterschrift gehört" oben |
| „Der Preis ist auffällig günstig." | Welcher Befund erklärt ihn? | Abschnitt „Vier Fragen, die jeden Befund einordnen" oben |
| „Ich bin einfach unsicher." | Welche Frage ist noch offen? | Hauskauf-Checkliste, Spalte „Auffällig" |
Eine datenbasierte Vorprüfung hilft an genau dieser Stelle: Sie macht aus einem diffusen Gefühl eine Liste konkreter, geprüfter Punkte, bevor Sie sich emotional an das Objekt binden.
So ordnet briven Befunde für Ihre Entscheidung ein
briven ist eine Vorprüfung, kein Gutachten. Die Methodik ordnet Befunde nach einer vergleichbaren Logik wie dieser Artikel: Was vor dem Kauf zu klären ist, markiert sie als Deal-Breaker; was signifikant, aber kalkulierbar ist, als Risiko. Die Entscheidung trifft die Methodik nicht für Sie – sie liefert die Grundlage dafür.
Als Deal-Breaker gilt in der briven-Methodik, was vor dem Kauf zu klären ist: ein deutlich schlecht bewertetes Bauteil der Standsicherheit oder des Feuchteschutzes, ein Asbest-, PCB- oder PAK-Verdacht mit mindestens mittlerer Wahrscheinlichkeit und einer konkreten Quelle, oder Pflichtverstöße mit Handlungsbedarf bei Brandschutz oder Elektro. Als Risiko gilt, was signifikant, aber kalkulierbar ist. Mehrere unabhängige mittlere Mängel an nicht tragenden Bauteilen werden dabei ausdrücklich nicht zum Deal-Breaker hochgestuft. Den Ausschlag geben, welches Bauteil betroffen ist, wie schwer der Befund wiegt und ob ein Verdacht durch eine konkrete Quelle gestützt ist. Standortrisiken wie Hochwasser, Erdbeben oder Altbergbau werden vorrangig gewichtet, weil sie das ganze Gebäude betreffen und sich am Gebäude selbst nicht beheben lassen.
Als Datengrundlage genügt die Adresse; eigene Unterlagen und Fotos schärfen die Einschätzung zusätzlich, amtliche Standortdaten – unter anderem zu Hochwasser, Radon und Altbergbau – fließen ein. Jeder Befund wird mit einem Konfidenzniveau eingeordnet, die Einschätzung entsteht in der Regel in unter einer Stunde. Bei kritischen Befunden empfiehlt briven ausdrücklich eine Vor-Ort-Prüfung durch eine sachverständige Fachperson – wann sich das lohnt, ordnet Braucht man beim Hauskauf einen Gutachter? ein. Was ein Gebäudecheck vor dem Kauf leistet und wann eine tiefere Analyse nötig ist, zeigt der verlinkte Beitrag.
Wie ein Ergebnis mit Deal-Breakern und Risiken konkret aussieht, zeigt der Beispielbericht zu einem Musterhaus.
Fazit: Haus kaufen ja oder nein – die Entscheidung in drei Schritten
Ein Befund führt Sie in einen von drei Ausgängen: Ist er bezifferbar und behebbar, verhandeln Sie ihn ein. Betrifft er Tragwerk, Feuchteschutz, Schadstoffe, Standort oder Sicherheit und ist noch offen, klären Sie ihn vor der Unterschrift. Bleibt ein bestätigter Befund unbezifferbar oder sprengt er die Finanzierung, ist ein sachliches Nein die richtige Antwort.
Gehen Sie jeden offenen Befund einzeln durch diese drei Schritte, bevor Sie unterschreiben – nicht das Bauchgefühl in Summe. Eine datenbasierte Vorprüfung liefert dafür die geprüften Ausgangsdaten.
Häufige Fragen
Wenn ein bestätigter Befund an Tragwerk, Feuchteschutz, Schadstoffen, Standort oder Sicherheit sich vor der Unterschrift nicht beziffern lässt, die Kosten samt Reserve die Finanzierung übersteigen oder die geplante Nutzung dadurch unmöglich wird. Kosmetische und kalkulierbare Mängel gehören in die Preisverhandlung, nicht in die Nein-Spalte.
Nicht von selbst. Lassen Sie den Verdacht vor dem Notartermin beproben und bringen Sie Ergebnis und Kostenschätzung in die Verhandlung ein. Ein Nein wird es erst, wenn sich eine bestätigte Belastung nicht beziffern lässt.
Übersetzen Sie die Unsicherheit in konkrete, prüfbare Fragen und klären Sie sie vor der Beurkundung – etwa entlang der drei Ausgänge verhandelbar, klären oder sachliches Nein. Je konkreter die Frage, desto eher lässt sie sich vor der Unterschrift noch beantworten.
In der Regel nein. Kennt der Käufer den Mangel bei Vertragsschluss, sind seine Rechte deswegen ausgeschlossen (§ 442 BGB). Bekannte Befunde müssen deshalb vor der Unterschrift eingepreist oder geklärt werden.
In den Hochwassergefahren- und -risikokarten der Bundesländer – sie zeigen drei Szenarien von niedriger bis hoher Eintrittswahrscheinlichkeit und sind über die Informationsportale der Länder öffentlich zugänglich (BMUKN, Stand 31.03.2026). Sie decken nur Gewässer ab; lokale Sturzfluten nach Starkregen erfassen gesonderte kommunale Karten.
Banken fordern in der Regel mindestens 20 Prozent der Gesamtkosten als Eigenkapital (Verbraucherzentrale, Stand 14.11.2025). Bei einem Gesamtaufwand von 400.000 Euro für Kauf und Nebenkosten entspricht das 80.000 Euro. Ein geringerer Eigenkapitalanteil führt zu Zinsaufschlägen oder zur Ablehnung des Kredits.
Kaufen Sie von einem Unternehmer, etwa einem Bauträger, soll Ihnen der Vertragsentwurf in der Regel zwei Wochen vorher vorliegen (§ 17 Abs. 2a BeurkG). Beim Kauf von privat gibt es diese Frist nicht – vereinbaren Sie den Termin deshalb erst, wenn Ihre Klärungen abgeschlossen sind.
Quellen & Normen(7)
- BGB § 442: Kenntnis des KäufersEin dem Käufer beim Vertragsschluss bekannter Mangel schließt seine Rechte deswegen aus – auch bei grob fahrlässiger Unkenntnis, außer bei Arglist oder Garantie (Abs. 1 S. 2).
- BeurkG § 17: Grundsätze der BeurkundungAbsatz 2a: Bei Verbraucherverträgen (z. B. mit einem Bauträger) soll der Vertragsentwurf in der Regel zwei Wochen vor dem Termin vorliegen – beim Kauf von privat gilt diese Frist nicht.
- BMUKN: Hochwasservorsorge und Management von HochwasserrisikenHochwassergefahren- und -risikokarten der Länder für drei Szenarien, Stand 31.03.2026.
- BfS: Radon-Vorsorgegebiete in DeutschlandÜbersichtskarte der Länder-Vorsorgegebiete, nicht rechtsverbindlich und ohne Aussage zum Einzelgebäude, Kartenstand 15.06.2021.
- StrlSchG § 124: Referenzwert RadonReferenzwert 300 Bq/m³ als über das Jahr gemittelte Radon-222-Aktivitätskonzentration in Aufenthaltsräumen.
- BfS: Wie kann ich Radon messen (lassen)?Passive Radon-Detektoren messen über drei bis zwölf Monate, idealerweise ein Jahr.
- Verbraucherzentrale: Immobilienfinanzierung – häufige FragenEckwerte zu Eigenkapitalquote, Erwerbsnebenkosten, Ratenbelastung und Instandhaltungsrücklage, Stand 14.11.2025.

Bauingenieur (M.Sc.) mit Praxis in der technischen Due Diligence und der bautechnischen Zustandsbewertung von Wohngebäuden. Diese Erfahrung ist in die KI-gestützte Vorprüfung von briven eingeflossen.
Mehr über Ayosha und die Methodik →